会社を子どもに継がせるときは、社長の席と一緒に、会社の株も渡すことになります。
そして、株を渡せば、その値段に応じて贈与税や相続税がかかるのが基本です。
上場していない会社の株の値段は、会社の利益や財産をもとに計算します。
つまり、利益を出してお金をためてきた会社ほど、株の値段が上がり、渡すときの税金も重くなるということです。
だからこそ、まずは今の株の値段を知り、必要に迫られる前に準備を始めましょう。
会社を継がせるときは株も渡すことになる
社長の席を子どもに譲っても、株が親の手元に残っていれば、会社の持ち主は親のままです。
役員を選ぶことなど、会社の大事なことは、株を持つ人が株主総会で決めるためです。
後を継いだ子どもが自分の判断で経営していくには、いずれ株も渡す必要があります。
株を渡す方法には、生きているうちに贈る「贈与」と、亡くなったあとに受け継ぐ「相続」などがあり、どちらにも株の値段に応じた税金がかかります。
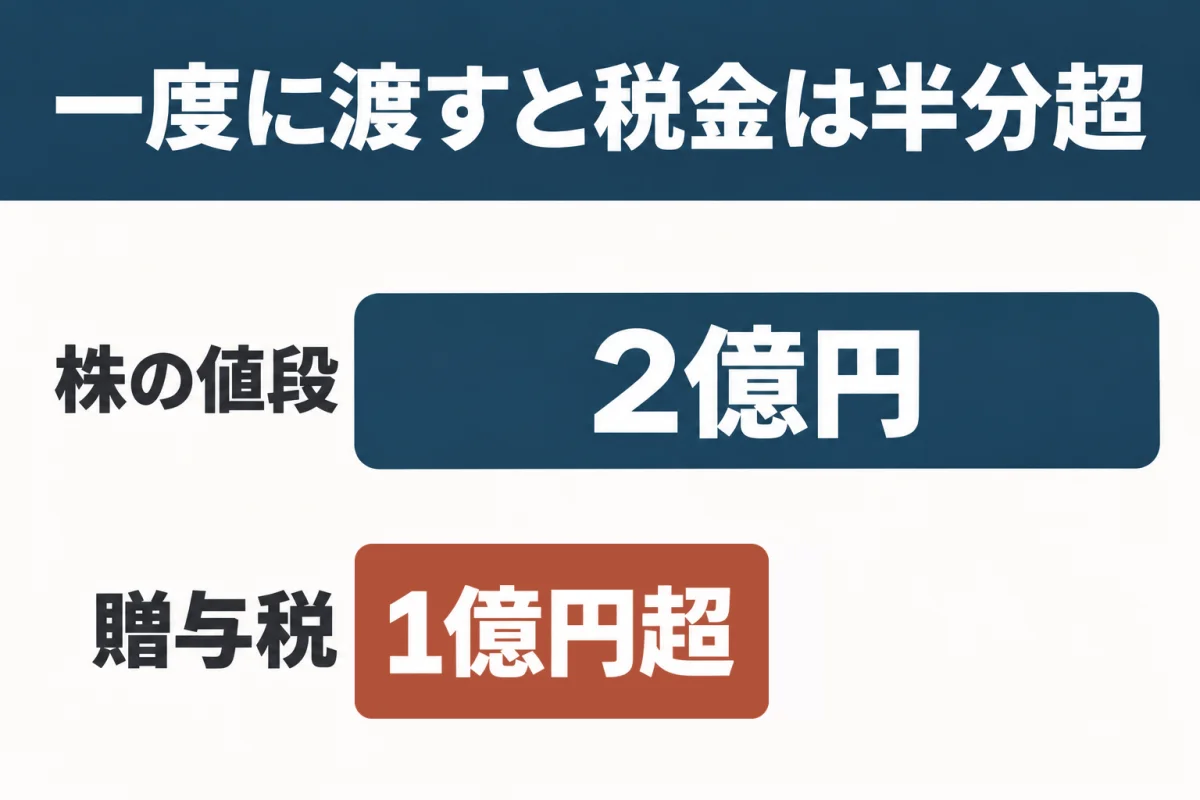
株の値段が2億円なら贈与税は1億円を超える
例えば、株の値段が2億円の会社で、社長が株を全部、18歳以上の子どもに1年で贈与したとします。
このとき、贈与税は1億299万5千円で、株の値段の半分を超えます。
計算は次のとおりです。
親や祖父母から、18歳以上の子や孫への贈与に使う税率(特例税率)で計算しています。
(2億円 − 基礎控除110万円)× 税率55% − 640万円 = 1億299万5千円
受け取るのは株でも税金は現金で払う
しかも、贈与税は現金で、一度に納めるのが原則です。
受け取ったのは株なので、税金を払うための現金は、別に用意しなければなりません。
一度に納めるのが難しいときに使えるのが、5年以内の分割払い(延納)です。
ただし、条件を満たす必要があり、原則として担保を出し、利子税も払います。
上場していない会社の株は会社の数字で値段が決まる
というのも、上場していない会社の株には、毎日の株価がありません。
そのため、贈与税や相続税では、国税庁の決まりに沿って、会社の数字から株の値段を計算します。
使う数字は、主に次の3つです。
- 毎年の利益
- 会社にためた財産(純資産)
- 株主への配当
社長から子どもへ渡すような株は、会社の規模の区分(大会社・中会社・小会社)によって計算のしかたが変わります。
大会社なら、似た業種の上場会社の株価をもとに、利益・純資産・配当を比べる方法(類似業種比準方式)です。
小会社なら、会社の財産から借金を引いた額をもとにする方法(純資産価額方式)で、土地などは相続税の評価に直して計算します。
中会社は、この2つの組み合わせです。
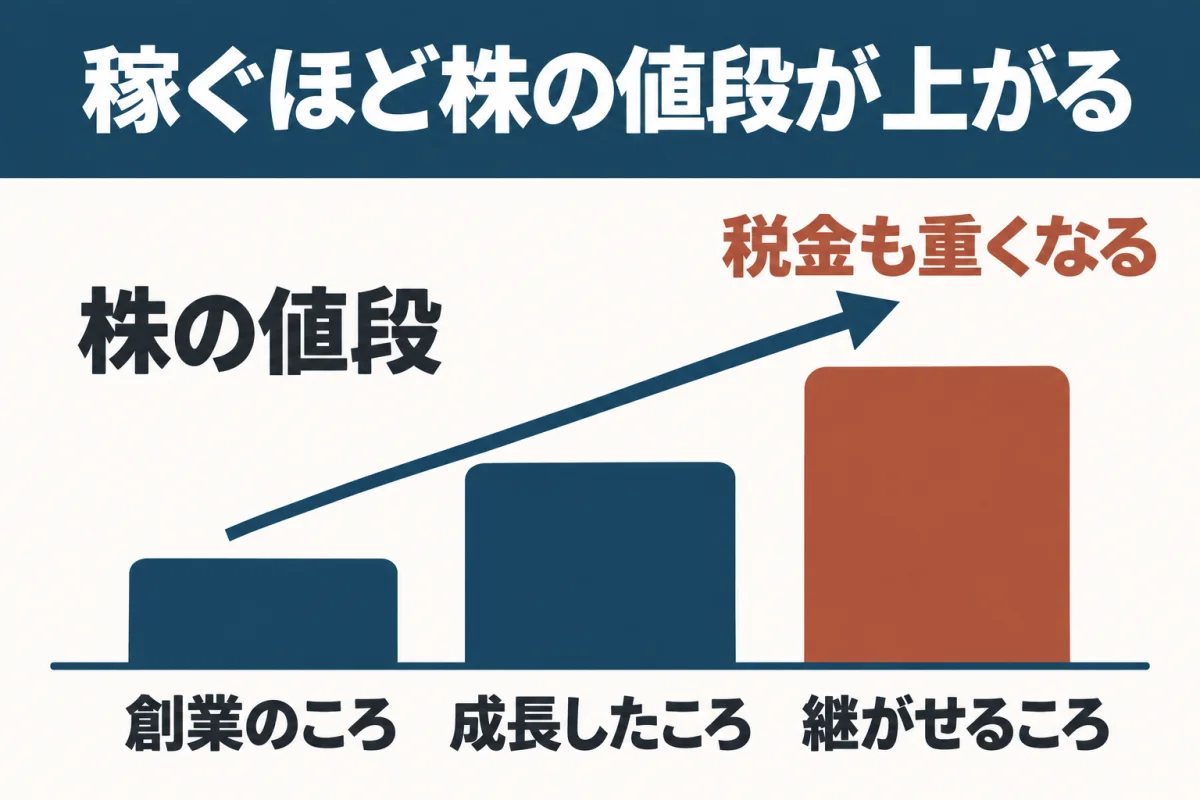
つまり、利益を出し、お金をためてきた会社ほど、株の値段は上がります。
長く順調に経営してきた会社ほど、継がせるときの税金は重くなりやすいのです。
まずは今の株の値段を顧問税理士に計算してもらう
ところが、この株の値段は、決算書のどこにも載っていません。
決算書の純資産は帳簿の上の額で、贈与税や相続税で使う株の値段は、それとは別に計算するからです。
だからこそ、まずは顧問税理士に、今の株の値段を計算してもらいましょう。
株の値段が分かれば、渡すときにかかる税金の目安もつかめます。
株の値段は、決算の数字が変わるたびに変わります。
一度計算して終わりにせず、準備を進める間は折にふれて計算し直してもらうと安心です。
渡し方は3つの方法から選ぶ
株の値段が分かったら、次は、いつ、どう渡すかを選ぶ段階です。
代表的なのは次の3つで、どの方法にも条件があります。
何年かに分けて渡す(暦年課税)
贈与税は1年ごとに計算し、1年に110万円までは税金がかかりません(基礎控除)。
税率は渡す額が大きいほど高くなるため、何年かに分けて少しずつ渡せば、1年ごとの税金をおさえられます。
ただし、親が亡くなる前の一定の期間に贈与した分は、相続税の計算で相続の財産に足し戻すのが決まりです。
足し戻す期間は、2024年1月1日以後の贈与から、3年から7年へ順に延びています。
また、渡し終えるまでに年数がかかり、その間に株の値段が上がることもあります。
相続のときに精算する(相続時精算課税)
60歳以上の親や祖父母から、18歳以上の子や孫に渡すときに選べるしくみです。
1年に110万円の基礎控除のほか、合計2,500万円までは贈与税がかからず、超えた分には一律20%の贈与税がかかります。
そして親が亡くなったときに、渡した株を相続の財産に足して相続税を計算し、払った贈与税を差し引いて精算する流れです。
足すのは原則として贈与したときの値段なので、これから株の値段が上がりそうな会社では、早く渡すほど足す額をおさえられます。
ただし、一度選ぶと、その親からの贈与は暦年課税に戻せません。
渡したあとに株の値段が下がっても、足すのは贈与したときの値段のままです。
税金を先送りする(事業承継税制)
後を継ぐ子どもが受け取った株の贈与税・相続税を、条件を守っている間は払わずに待ってもらえる制度です(納税猶予)。
後継者が亡くなったときなどには、猶予されていた税金の納付が免除されます。
条件をゆるめた「特例措置」なら、株の全部について、税金の全額が猶予の対象です。
使うには、2027年9月30日までに都道府県へ計画(特例承継計画)を出し、2027年12月31日までに贈与か相続をする必要があります。
一方で、都道府県の認定を受けたうえ、決められた届出を続けることが条件です。
株を手放したり、決められた期間内に後継者が代表をやめたりして条件を外れると、猶予されていた税金の全部か一部を、利子税と一緒に納めることになります。
事業承継は必要に迫られる前に始める
どの方法にも条件があり、向き不向きは会社ごとに違います。
株の値段や後を継ぐ人、親の年齢、会社のこれからの見通しによって、合う方法が変わるからです。
さらに国税庁では、2026年4月から有識者会議で、上場していない会社の株の値段の決め方そのものの見直しが検討されています。
時期や中身は、まだ決まっていません。
人は、必要に迫られないと、なかなか動けないものです。
とはいえ、分けて渡すには年数がかかり、贈与の方法を選べるのは親が元気なうちだけ。
事業承継は、必要に迫られる前に始めましょう。
株の値段の計算や渡し方の最終の判断と手続きは、必ず顧問税理士に確認したうえで決めてください。
※この記事は2026年11月時点の制度をもとにしています。