取引先へのお歳暮は、交際費として会社の経費にできます。
届けるときの送料も、同じく交際費です。
ただし、交際費を経費にできる額には上限があり、仕事と関係ない贈り物は経費になりません。
社名入りのカレンダーのように、交際費とは別の扱いになるものもあります。
年末の贈り物を手配する前に、それぞれの扱いを確かめておきましょう。
取引先へのお歳暮は送料も含めて交際費になる
取引先など、仕事で関わる相手への贈り物は、税金の上では「交際費」として扱います。
交際費は、得意先や仕入先などへの接待や贈答のためのお金で、お歳暮やお中元もここに入ります。
品物を届けるときの送料も、贈るために払うお金なので、品物の代金と同じく交際費です。
なお、お歳暮が食べ物の詰め合わせでも、1人1万円以下の飲食代を交際費から外せる決まりは使えません。
この決まりは取引先との食事などに使うもので、品物を贈ることは含まれないからです。
交際費を経費にできるのは中小企業で年800万円まで
ところが、交際費は、払った分をすべて経費にできるわけではありません。
資本金1億円以下の会社などは、1年に800万円までが経費になり、超えた分は経費になりません。
この800万円には、お歳暮だけでなく、取引先との食事や接待の費用も合わせて数えます。
社名入りのカレンダーは交際費の枠に入らない
一方で、社名入りのカレンダーや手帳は、交際費ではなく広告宣伝費になります。
カレンダーや手帳、うちわ、手ぬぐいのように、多くの人に配るための安価な品物は、交際費の枠に入らない決まりです。
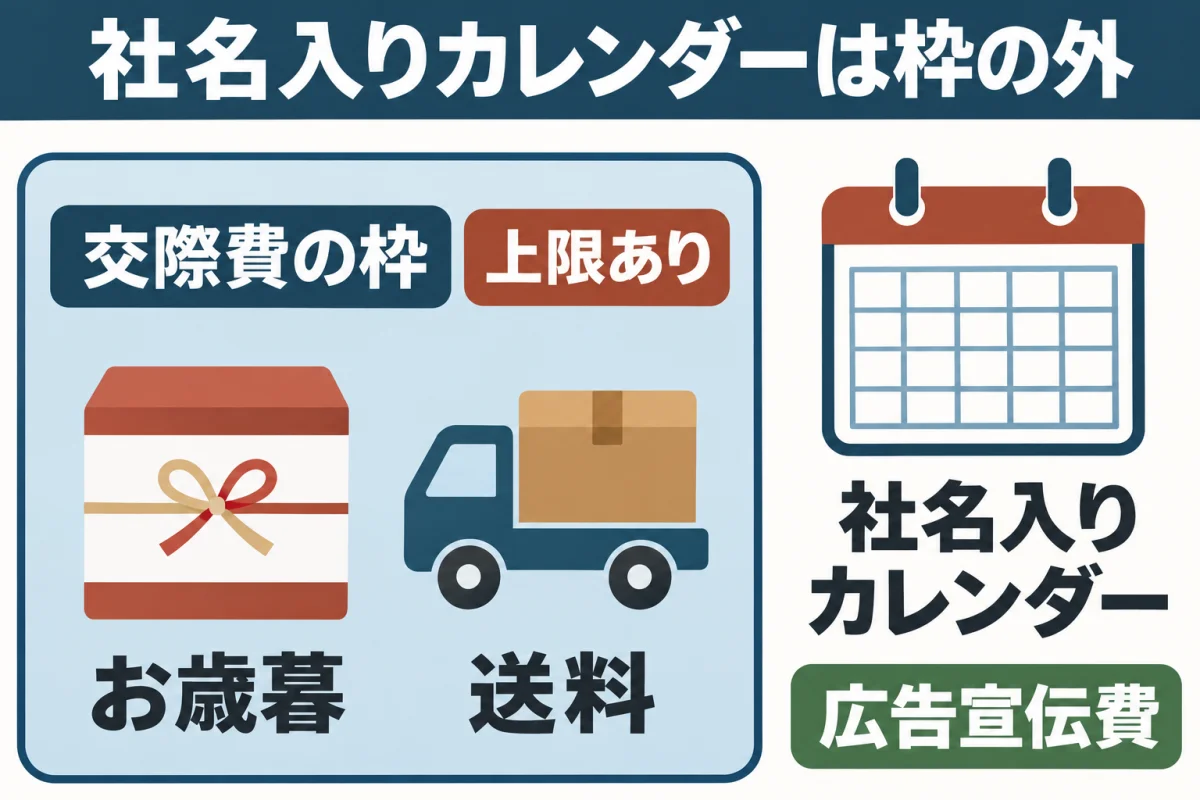
ただし、広告宣伝費になるのは、会社の宣伝のために多くの人へ配る、値段の安い品物だけです。
特定の取引先だけに贈る高価な品物は、この決まりに当たらず、交際費として扱います。
家族へのお土産は経費にならない
しかし、家族へのお土産のように、仕事と関係ない贈り物は、交際費にも広告宣伝費にもなりません。
交際費は、あくまで仕事で関わる相手のために払うお金だからです。
もし会社のお金で払うと、社長の個人的な費用を会社が肩代わりしたことになり、社長への給料とみなされます。
毎月決まった額で払う給料とは違うため、会社の経費にはならず、社長には給料として所得税がかかります。
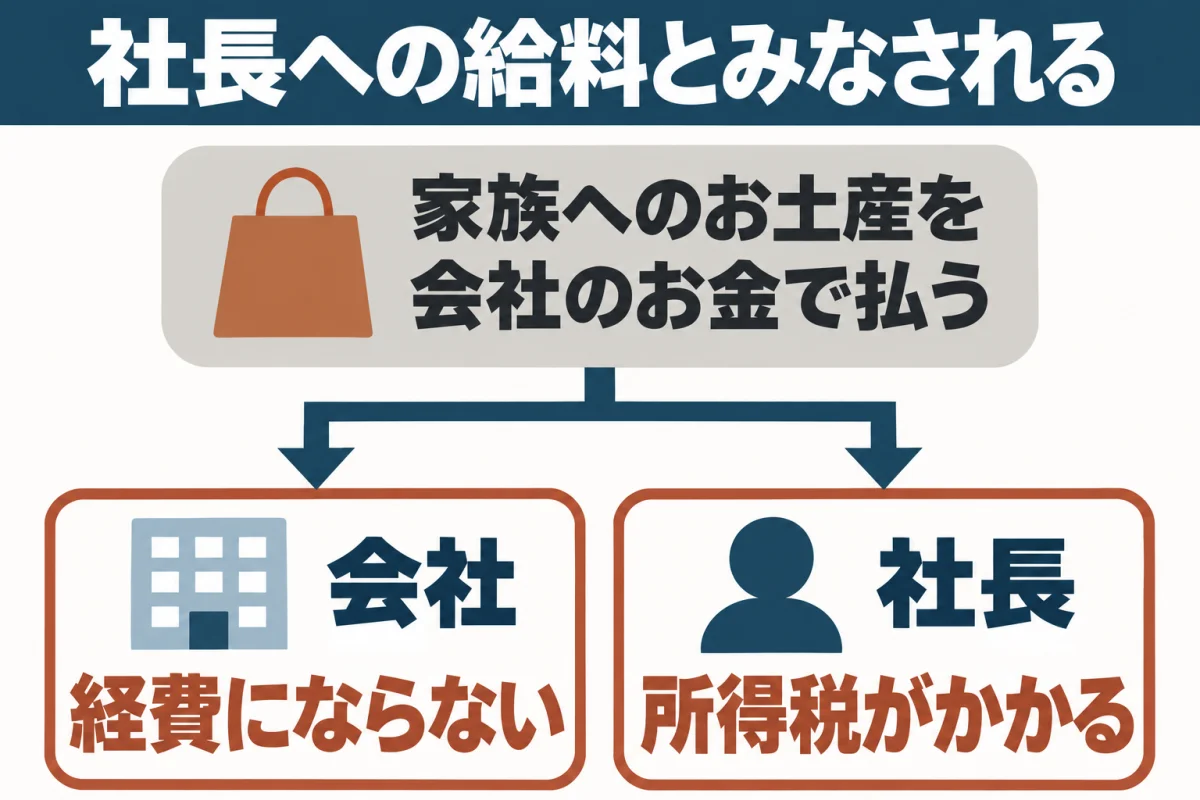
つまり、会社の経費で落としたつもりが、かえって税金が増えてしまうのです。
高すぎる贈り物は相手にも税金がかかる
さらに、高すぎる贈り物は、受け取った相手にも税金がかかることがあります。
例えば、相手が個人の場合、会社から贈られた品物は、一時所得などの所得になるからです。
一時所得なら、その年の一時所得の合計が50万円を超えると、税金がかかる計算です。
領収書と一緒に贈った記録を残す
では、何を残しておけばいいのでしょうか。
まずは、領収書と一緒に、次の4つを記録しておきましょう。
- いつ贈ったか
- 誰に贈ったか(取引先の会社名と名前)
- 何を贈ったか
- いくらだったか
なぜなら、税務調査では、本当に仕事の贈り物かを確かめられるからです。
交際費になるか、社長への給料になるかは、贈った相手と目的で分かれます。
贈り物は自分がもらってうれしいものを選ぶ
とはいえ、経費にできるかどうかだけで、贈り物を選ぶ必要はありません。
私も以前は、業界の慣習で、毎年お客様に卓上カレンダーを贈っていました。
ところが、自分も同じようなカレンダーをいくつももらい、使いきれないままになっていたのです。
お客様もきっと同じだろうと思い、カレンダーを贈るのをやめました。
贈り物は、自分がもらって一番うれしいものを選びましょう。
経費の扱いで迷うものは、顧問税理士に確認したうえで決めてください。
※この記事は2026年11月時点の制度をもとにしています。