「インボイスの2割特例は、次の決算でも使えるはず」。
そう考えている経営者の方は、一度自社の決算月を確かめてください。
会社の2割特例は、2026年9月30日を含む決算の期で終わります。
次の期からは、納める消費税が2倍以上になることも。
個人事業主には2年間の「3割」のつなぎがありますが、会社にはありません。
だからこそ、次の決算までに顧問税理士と計算方法を決めておくことが大切です。
2割特例は預かった消費税の2割だけを納めるルール
2割特例は、インボイス登録をきっかけに消費税を納めるようになった会社や個人事業主が、売上で預かった消費税の2割だけを納めればよい特別なルールです。
2023年10月にインボイス制度が始まったとき、それまで消費税を納めなくてよかった事業者の負担が急に増えないように設けられました。
例えば、税抜の売上が600万円の会社なら、売上で預かった消費税は60万円。
2割特例を使えば、納めるのはその2割の12万円で済みます。
使えるのは、2年前の期の売上(課税売上高)が1,000万円以下の会社です。
事前の届出は要らず、申告のときに選ぶだけで使えます。
会社の2割特例は2026年9月30日を含む期が最後
2割特例が使えるのは、2026年9月30日を含む決算の期までです。
どの期が最後になるかは、会社の決算月で変わります。
3月決算の会社なら、2026年4月から2027年3月までの期が最後です。
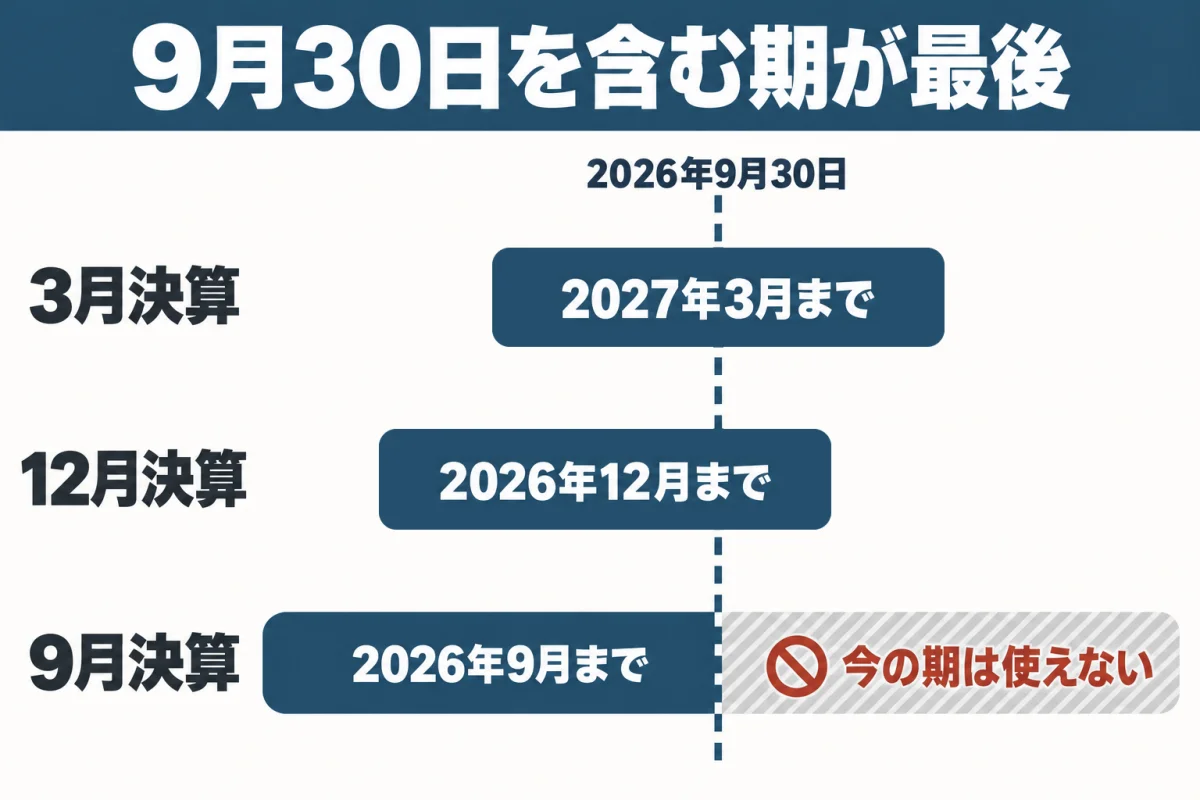
9月決算の会社は、9月30日がちょうど期の最後の日にあたります。
そのため、2026年10月から始まった今の期は、もう2割特例を使えません。
2026年度の税制改正でも、会社の2割特例は延長されていない点に注意が必要です。
個人事業主にある3割のつなぎは会社にはない
2026年度の税制改正で、個人事業主には2027年分と2028年分の2年間、預かった消費税の3割を納めればよい「3割特例」ができました。
一方で、会社はこの3割特例の対象外です。
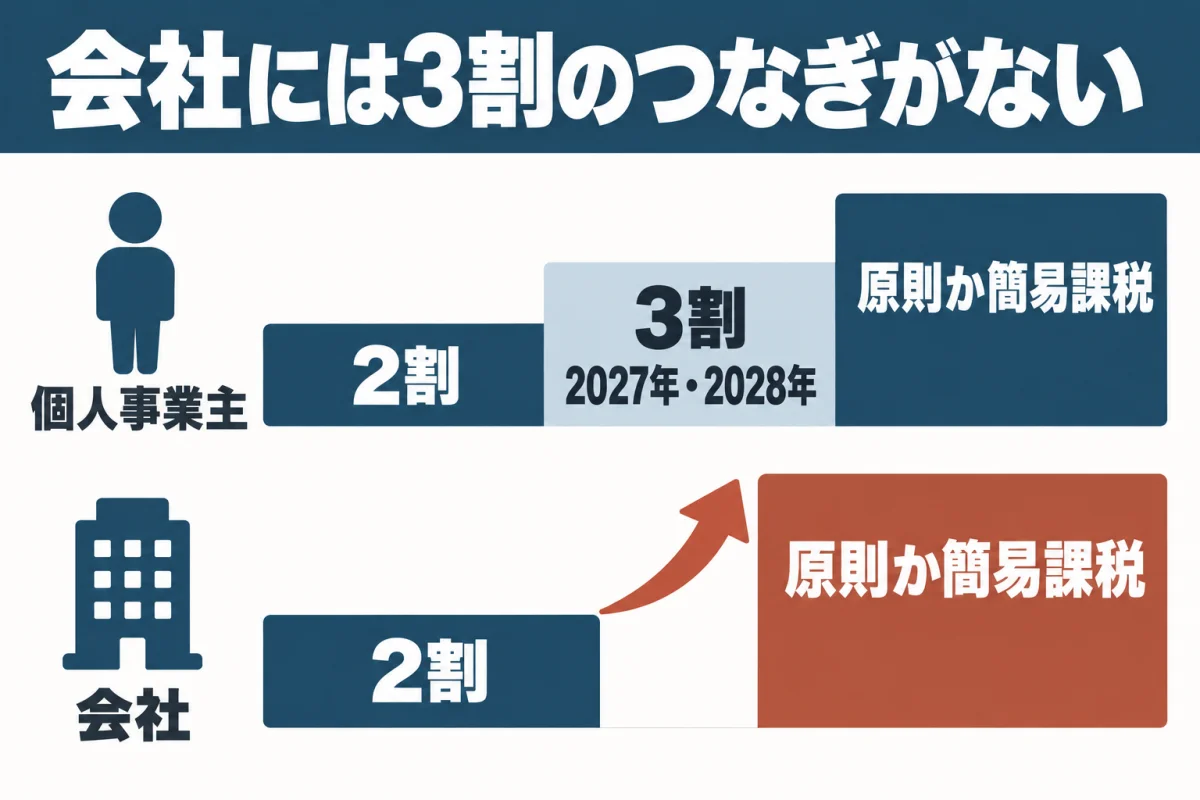
個人事業主は、2割から3割を経て、少しずつ本来の計算に近づいていきます。
それに対して会社は、2割特例が終わると、次の期から一気に「原則の計算」か「簡易課税」に切り替わります。
次の期からは原則の計算か簡易課税で消費税を計算する
2割特例が終わった会社は、次の期から2つの計算方法のどちらかで消費税を計算します。
- 原則の計算: 売上で預かった消費税から、仕入れや経費で払った消費税を引いた額を納める
- 簡易課税: 払った消費税を実際の額ではなく、業種ごとに決まった割合(みなし仕入率)で計算する
税抜の売上600万円・経費300万円(すべて消費税10%)の会社で、3つの計算方法を比べてみましょう。
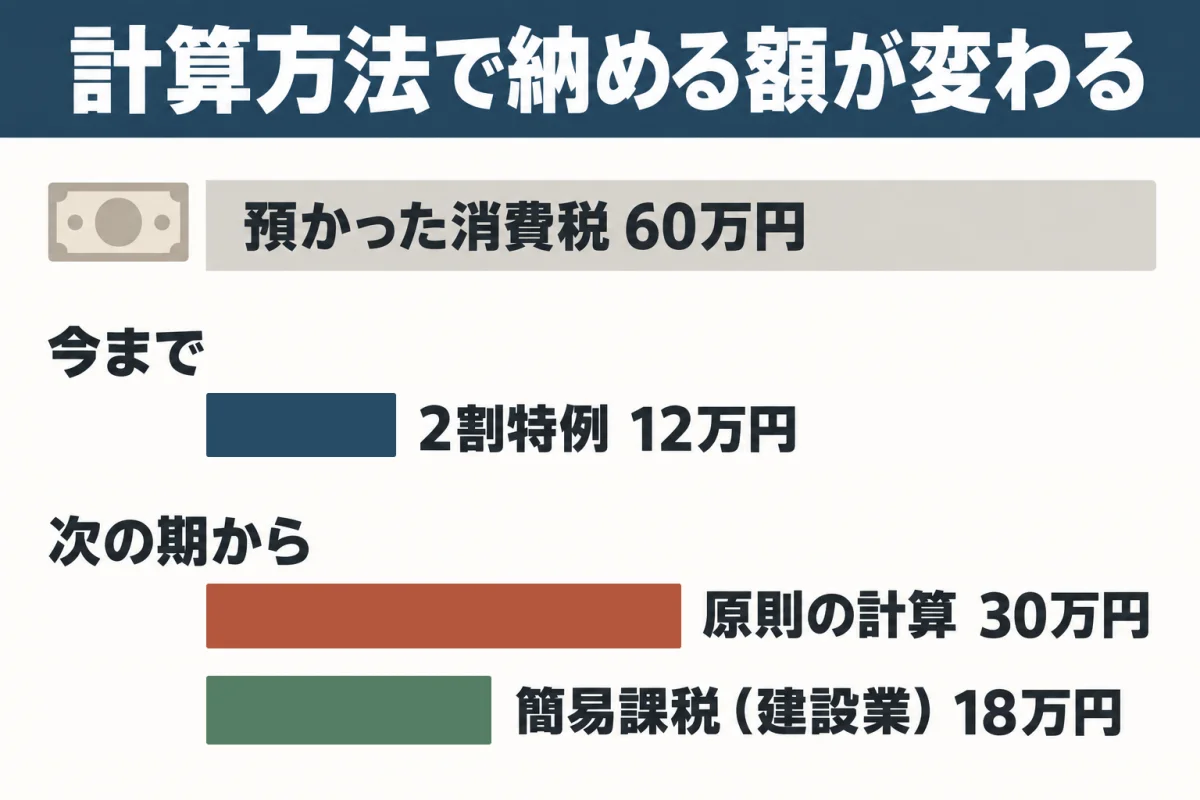
原則の計算では、預かった60万円から払った30万円を引いた30万円。
2割特例の12万円と比べると、2.5倍です。
建設業で簡易課税を選ぶと、みなし仕入率が70%のため、納めるのは18万円で済みます。
ただし、サービス業(みなし仕入率50%)なら簡易課税でも30万円で、原則の計算と同じです。
業種と実際の経費の割合によって、どちらが少なく済むかは会社ごとに変わります。
簡易課税のみなし仕入率は、業種ごとに次のとおりです。
- 卸売業: 90%
- 小売業: 80%
- 製造業・建設業など: 70%
- 飲食店など: 60%
- サービス業など: 50%
- 不動産業: 40%
簡易課税を選ぶときの届出の期限と注意点
簡易課税を使うには、税務署に「消費税簡易課税制度選択届出書」を出す必要があります。
2割特例を使っていた会社は、この届出の期限が特別に延びます。
2割特例の次の期は申告期限まで届出が間に合う
ふつう、簡易課税の届出は、使いたい期が始まる前日までに出さなければなりません。
ところが、2割特例を使った次の期に限っては、その期の申告期限までに出せば、その期から簡易課税を使えます。
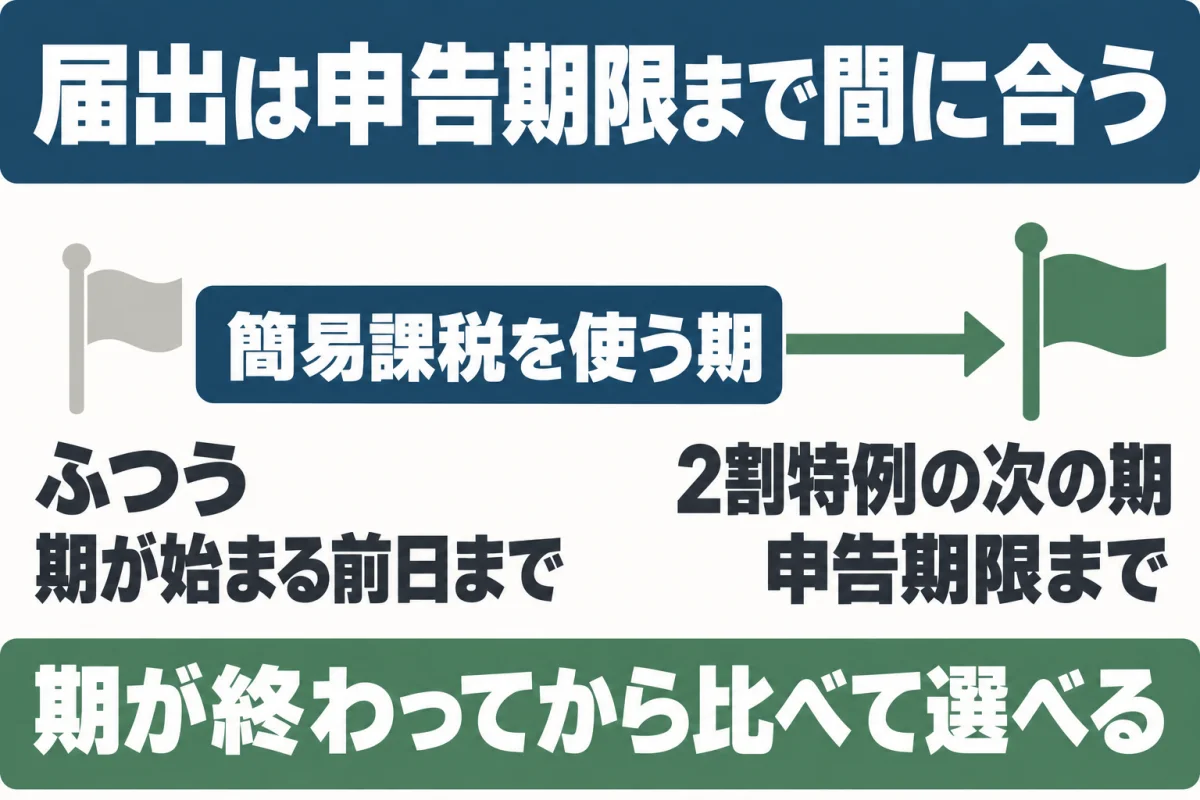
例えば3月決算の会社なら、2割特例が最後になる期の次は、2027年4月から2028年3月までの期。
届出は、この期の申告期限(ふつうは2028年5月末)までに出せば間に合います。
つまり、期が終わってから原則と簡易課税の両方で計算し、少ないほうを選べます。
簡易課税は原則2年続ける決まりがある
簡易課税を選ぶと、原則として2年間は続けて使う決まりがあります。
今の期だけでなく、次の期の見通しも合わせて考えておきましょう。
例えば、大きな設備投資をする期は、原則の計算なら払った消費税が多くなり、納める額が減ったり、払いすぎた分が戻ったりすることがあります。
簡易課税では払った消費税を実際の額で差し引かないため、こうした期でも消費税は戻ってきません。
次の決算までに顧問税理士と計算方法を決めておく
2割特例が終わる会社が、次の決算までにやっておきたいことは3つです。
- 自社の決算月から、2割特例が使える最後の期を確かめる
- 次の期の消費税を、原則の計算と簡易課税の両方で試算する
- 簡易課税にするなら、届出の期限と、2年続けても困らないかを確かめる
納める消費税が増えると、資金繰りの予定も変わります。
毎月のお金の動きのつかみ方は「社長のための「会社のお金」の見える化入門」で紹介しています。
税制は毎年のように変わり、どの計算が得かも会社ごとに答えが違います。
だからこそ、知っている側に早めに回るのが一番の対策になります。
とはいえ、最終の判断と手続きは、必ず顧問税理士に確認したうえで決めてください。
※この記事は2026年11月時点の制度をもとにしています。数字は消費税10%で計算した目安です。